Comprar una vivienda VIS no debería empezar por la pregunta “¿a qué subsidio tengo derecho?”, sino por una más básica: “¿qué vivienda puedo pagar bien y sostener en el tiempo?”. La Vivienda de Interés Social tiene topes de precio y puede abrir la puerta a ayudas, pero la decisión real combina ahorro, financiación, subsidios disponibles y calidad del proyecto.
Muchas familias comparan proyectos mirando primero el precio de separación o el valor de un posible subsidio y solo después hacen las cuentas completas. El orden debería ser el contrario: entender la capacidad financiera del hogar, identificar los recursos disponibles y, con esa información, escoger un proyecto que funcione por ubicación, área, distribución y costo mensual.
En esta guía explicamos qué es una vivienda VIS en Colombia, cómo se diferencia de una VIP y de una vivienda No VIS, qué alternativas de subsidio conviene consultar y qué revisar antes de firmar. La etiqueta VIS puede orientar la decisión, pero no reemplaza el análisis financiero y familiar.
Contenido actualizado a octubre de 2026. Los programas de subsidio, sus convocatorias, cupos y condiciones pueden cambiar. Antes de tomar una decisión, confirma la información con las entidades oficiales, tu caja de compensación, la entidad financiera y el proyecto de vivienda.
1. ¿Qué es realmente una vivienda VIS?
VIS significa Vivienda de Interés Social. Es una categoría creada para facilitar el acceso a vivienda de los hogares de menores ingresos y está sujeta a un precio máximo definido en salarios mínimos legales mensuales vigentes (SMLMV).
Como regla general, el tope de una vivienda VIS es de 135 SMLMV. En los municipios o cascos urbanos de más de un millón de habitantes a los que aplica la excepción prevista por la regulación, el tope puede llegar a 150 SMLMV. Para establecer el valor aplicable a un proyecto, hay que verificar la norma y las condiciones del municipio correspondiente. :chatgpt-content-reference{index=»0″}
El precio máximo importa, pero no describe por completo una vivienda. Dos proyectos VIS pueden diferir mucho en ubicación, área, distribución, acabados, zonas comunes, transporte cercano y fecha de entrega. Que un proyecto sea VIS permite entender su categoría, pero no basta para decidir si es adecuado para una familia en particular.
También conviene separar dos conceptos que suelen mezclarse: ser VIS y recibir un subsidio no son lo mismo. VIS es una característica del inmueble. El subsidio depende del hogar, del programa disponible, de sus requisitos y de que haya una convocatoria o recursos vigentes.
2. VIS, VIP y No VIS: tres categorías que no deberían confundirse
Al buscar vivienda nueva en Colombia es frecuente encontrar tres términos: VIP, VIS y No VIS. La diferencia más visible está en el precio máximo, aunque cada categoría responde a un marco distinto.
| Tipo de vivienda | Referencia general de precio | Qué conviene entender |
|---|---|---|
| VIP | Hasta 90 SMLMV, como regla general | Es una categoría de vivienda social con un tope inferior. |
| VIS | Hasta 135 SMLMV; puede llegar a 150 SMLMV donde aplica la excepción | El inmueble puede cumplir la categoría VIS; el subsidio depende de cada programa y del hogar. |
| No VIS | No está sujeta al tope general de precio de la vivienda social | El precio y las condiciones dependen del proyecto y del mercado. |
La tabla sirve para orientarse, pero una comparación útil debe ir más allá. Si una vivienda cuesta menos pero obliga a asumir mucho más tiempo de transporte diario, el ahorro puede ser menos atractivo de lo que parece. Lo mismo ocurre con un apartamento de mayor área que implica una administración más alta o con un proyecto económico que exige una cuota inicial difícil de sostener.
En vivienda, el precio es una variable; no es toda la ecuación. La mejor comparación entre vivienda VIS y No VIS considera el costo total, la calidad de vida y la capacidad de pago del hogar.
3. El subsidio puede ayudar, pero no debería dirigir toda la compra
Un subsidio puede reducir el esfuerzo financiero de una familia, pero no convierte automáticamente cualquier proyecto en una buena compra. Su función es complementar la capacidad de pago del hogar, no reemplazarla.
Las alternativas disponibles pueden incluir subsidios de las cajas de compensación familiar y programas gubernamentales nacionales, departamentales o distritales, según el lugar de residencia, el tipo de vivienda, la situación del hogar y las convocatorias abiertas. En Bogotá, por ejemplo, la Secretaría Distrital del Hábitat publica información sobre programas de vivienda y sus condiciones; en el Atlántico, la Gobernación ha asignado subsidios a través de programas como Mi Casa Bacana. La existencia de un programa no garantiza que haya cupos abiertos ni que todos los hogares o proyectos sean elegibles: es necesario consultar las condiciones vigentes directamente con cada entidad. :chatgpt-content-reference{index=»1″}
La clasificación en Sisbén fue un criterio asociado a las condiciones de Mi Casa Ya. No debe presentarse como requisito general para obtener cualquier subsidio de vivienda ni como una condición vigente para todos los hogares. Cada programa tiene sus propias reglas; confirma cuáles aplican en la convocatoria a la que quieras postularte.
Lo importante es no construir el presupuesto sobre un beneficio que todavía no ha sido aprobado. Una forma prudente de hacer las cuentas es partir de los recursos propios y de una cuota mensual sostenible; después se incorpora el subsidio, si el hogar resulta elegible y la entidad lo asigna.
La ecuación práctica de una compra VIS
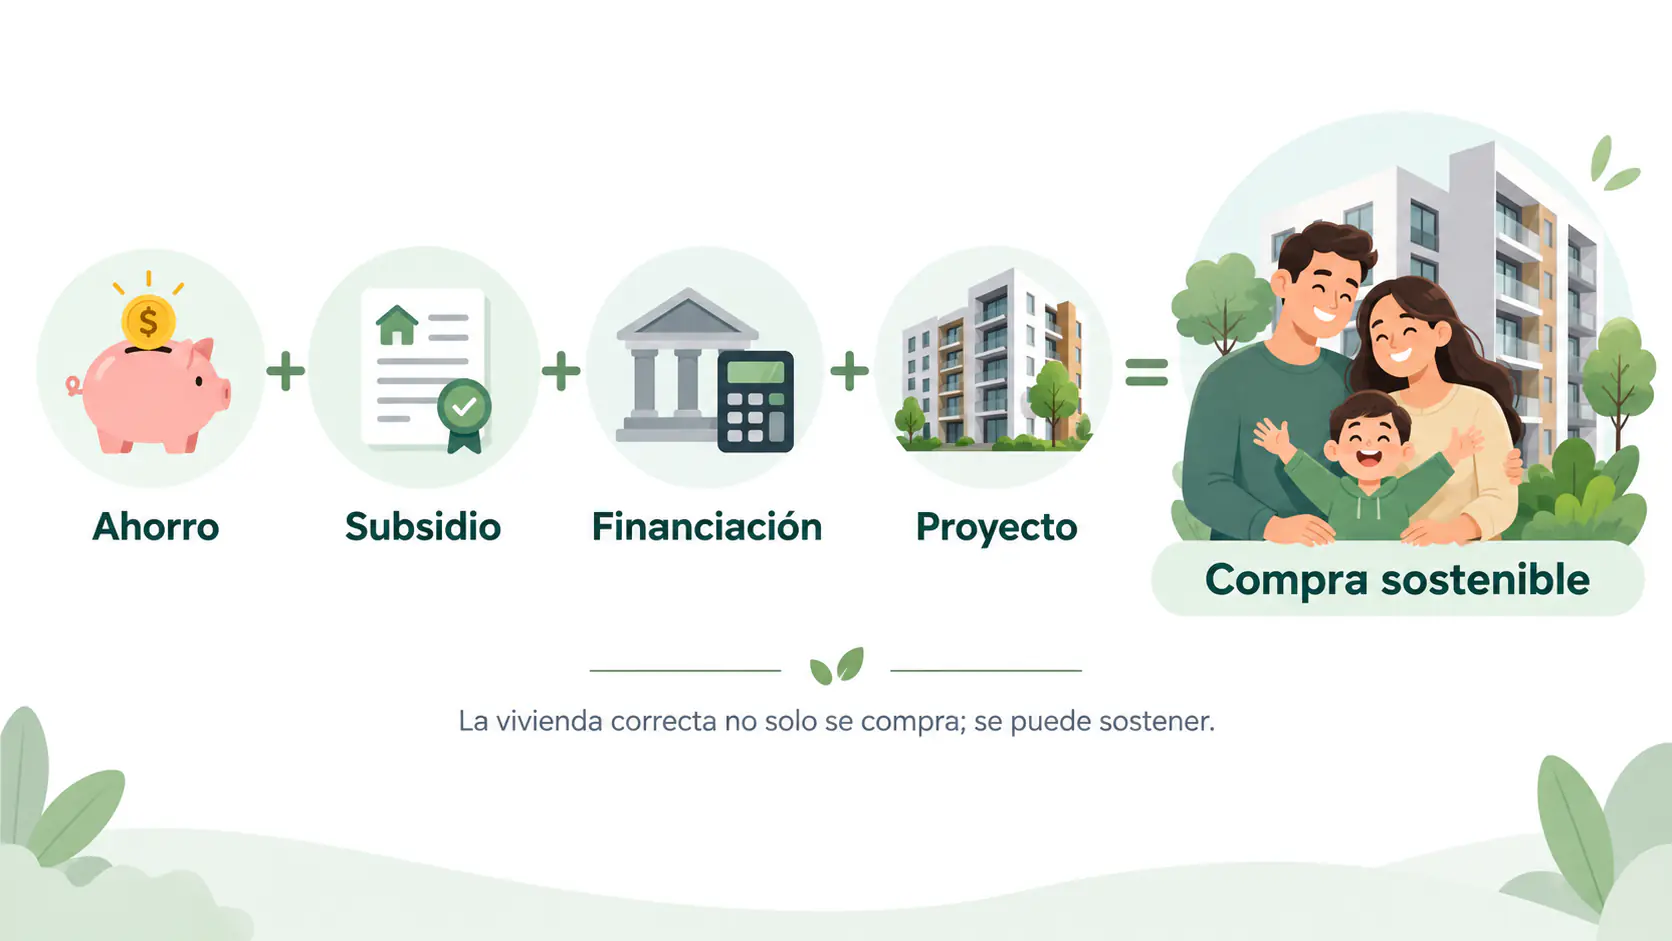
Una vivienda VIS puede financiarse con una combinación de ahorro + cesantías o ahorro programado + subsidio, si aplica + crédito hipotecario o leasing habitacional. A esta suma hay que añadir gastos que a veces quedan por fuera de la conversación inicial: escrituración, seguros, mudanza, administración y adecuaciones del inmueble.
Las cesantías pueden ser una fuente de recursos para adquirir vivienda, pagar la cuota inicial o atender otros usos permitidos por la ley. Si tienes cesantías, consulta con tu fondo el saldo disponible, los documentos y el procedimiento para retirarlas con ese propósito. También existen mecanismos de ahorro programado para vivienda, ofrecidos por entidades financieras u otras entidades autorizadas, que ayudan a organizar aportes periódicos y pueden formar parte del plan de compra. Verifica las condiciones específicas del producto y del programa de subsidio al que quieras postularte.
Por eso conviene mirar la compra como un flujo de caja de varios años y no como una sola cifra en una sala de ventas. La vivienda debe caber en el presupuesto el día de la firma, pero también después de la entrega.
4. Antes de separar: cinco preguntas que valen más que una promoción
La compra de vivienda tiene un componente emocional inevitable. Uno visita un apartamento modelo, imagina los muebles, piensa en la vista y empieza a verse viviendo allí. Nada de eso está mal. El problema aparece cuando la emoción se adelanta a las preguntas que definen la decisión.
- ¿Cuánto puedo pagar cada mes sin quedar financieramente apretado? La cuota debe convivir con alimentación, educación, transporte, ahorro y los demás gastos del hogar.
- ¿Cuál será el precio final y cómo se determina? Si el negocio está expresado en SMLMV, entiende en qué momento se fija el valor definitivo y qué salario mínimo se utiliza.
- ¿Qué recursos puedo aportar? Revisa el ahorro disponible, las cesantías, la posibilidad de ahorro programado, el subsidio al que podrías postularte y el crédito que podrías obtener.
- ¿Qué estoy comprando exactamente? Revisa área privada, área construida, acabados incluidos, parqueaderos, depósitos y zonas comunes.
- ¿Cómo funcionan la ubicación y el contrato en la vida diaria? Calcula tiempos de desplazamiento y lee las reglas de separación, desistimiento, fiducia, promesa de compraventa, plazos y causales de prórroga.
Estas preguntas parecen básicas, pero obligan a pasar de “me gusta el proyecto” a “entiendo la decisión”. Esto es especialmente importante cuando se compra sobre planos: entre la separación y la entrega pueden pasar meses o años, y durante ese tiempo pueden cambiar los ingresos, las tasas, el salario mínimo y las necesidades familiares.
5. ¿Cómo comprar vivienda VIS paso a paso?
El proceso funciona mejor cuando se hace en un orden financiero y no solamente comercial. Primero se define la capacidad real del hogar; luego se revisan los recursos propios, subsidios y financiación; después se comparan proyectos y finalmente se formaliza la compra.
En la práctica, el recorrido suele comenzar con un presupuesto detallado y una preevaluación de crédito. Después conviene revisar el saldo de cesantías y las opciones de ahorro programado, además de identificar los subsidios para los que podría aplicar el hogar. Con esa base se comparan proyectos, se calcula la cuota inicial y se determina cuánto tendría que financiarse.
Una vez elegido el proyecto, vienen la separación, los documentos fiduciarios o contractuales, la aprobación definitiva de financiación y, posteriormente, la escrituración y entrega. Cada programa de subsidio y cada entidad pueden exigir trámites y documentos propios, así que conviene verificarlos antes de asumir que un recurso estará disponible en una fecha determinada.
Este orden evita un error común: enamorarse de una unidad y tratar después de acomodar las finanzas para comprarla. Es más sano que el proyecto compita por entrar en el presupuesto que obligar al presupuesto a perseguir al proyecto.
6. La vivienda correcta es la que puedes habitar bien, no solo comprar
Hay una diferencia importante entre poder comprar una vivienda y poder vivir bien en ella. La primera depende de los recursos para la cuota inicial, el crédito y, si aplica, un subsidio. La segunda incorpora cosas menos visibles en una simulación financiera: cuánto tiempo se pierde en desplazamientos, si el espacio funciona para la familia, cuánto costará la administración y qué tan fácil será adaptar la vivienda cuando cambien las necesidades.
Por eso, antes de decidir, vale la pena comparar proyectos con una mirada amplia. El área privada suele ser más útil que una cifra general de metros cuadrados; una buena distribución puede valer más que unos metros adicionales; y una ubicación conectada puede tener un impacto económico tan importante como una diferencia en el precio de venta.
La vivienda VIS cumple una función esencial al ampliar las posibilidades de acceso a un hogar. Su verdadero valor aparece cuando el proyecto, la financiación y la vida cotidiana encajan. La meta no debería ser simplemente alcanzar la escritura; debería ser llegar a ella sin convertir la vivienda en una carga difícil de sostener.
Preguntas frecuentes sobre vivienda VIS en Colombia
¿Qué significa VIS en vivienda?
VIS significa Vivienda de Interés Social. Es una categoría de vivienda destinada a facilitar el acceso de los hogares de menores ingresos y su precio está sujeto a topes establecidos por la regulación colombiana.
¿Cuál es el tope de precio de una vivienda VIS?
Como regla general, el tope es de 135 SMLMV. En los municipios o cascos urbanos de más de un millón de habitantes a los que aplica la excepción, puede llegar a 150 SMLMV. Antes de tomar una decisión, verifica el tope aplicable al municipio y al proyecto.
¿Cuál es la diferencia entre vivienda VIS y VIP?
La vivienda VIP tiene un tope general de precio inferior al de la VIS. Como referencia, la VIP llega hasta 90 SMLMV y la VIS hasta 135 SMLMV, con excepciones en las que el tope VIS puede llegar a 150 SMLMV.
¿Se puede comprar vivienda VIS sin subsidio?
Sí. La clasificación VIS corresponde al inmueble. El subsidio depende de que el hogar cumpla los requisitos del programa correspondiente. Una familia puede comprar una vivienda VIS con recursos propios y financiación aunque no reciba un subsidio.
¿Qué subsidios de vivienda puedo consultar?
Depende del lugar, del hogar y de las convocatorias vigentes. Consulta los subsidios de tu caja de compensación y los programas nacionales, departamentales o distritales disponibles. En Bogotá puedes revisar la oferta de la Secretaría Distrital del Hábitat; en el Atlántico puedes consultar programas departamentales como Mi Casa Bacana. Los requisitos, cupos y modalidades deben confirmarse directamente con la entidad responsable.
¿Necesito estar en Sisbén para comprar vivienda VIS?
No para comprarla. La clasificación en Sisbén no es un requisito general para comprar una vivienda VIS. Algunos programas de subsidio pueden establecer condiciones específicas para sus postulantes; revisa las reglas vigentes de cada convocatoria.
¿Puedo usar mis cesantías para comprar vivienda?
Las cesantías pueden ser una fuente de recursos para adquirir vivienda, de acuerdo con los usos permitidos y el procedimiento aplicable. Consulta con tu fondo el saldo, los soportes y los pasos para solicitar el retiro.
¿Qué es el ahorro programado para vivienda?
Es un mecanismo para reunir recursos mediante aportes periódicos. Puede ayudarte a organizar la cuota inicial y, según el producto o programa, formar parte de la acreditación del ahorro del hogar. Consulta las condiciones con la entidad financiera y con el programa de vivienda al que quieras postularte.
¿Una vivienda VIS es de menor calidad que una No VIS?
No necesariamente. VIS es una categoría asociada al propósito social y al precio máximo del inmueble. La calidad debe evaluarse proyecto por proyecto, revisando diseño, especificaciones, materiales, ubicación, constructor y condiciones de entrega.
¿El precio de una vivienda VIS puede cambiar si cambia el salario mínimo?
Depende de cómo se haya pactado el precio y de los documentos del negocio. Antes de firmar, verifica cómo se calcula el precio final, en qué momento se fija y qué valor del salario mínimo se toma como referencia.
Fuentes oficiales para verificar información vigente
- Ministerio de Vivienda: información sobre VIS y VIP.
- Secretaría Distrital del Hábitat: subsidios y programas de vivienda en Bogotá.
- Gobernación del Atlántico: resoluciones y asignaciones de subsidios de vivienda.
Este contenido es informativo. No reemplaza asesoría jurídica o financiera ni la validación individual de requisitos para subsidios, créditos o compra de vivienda.